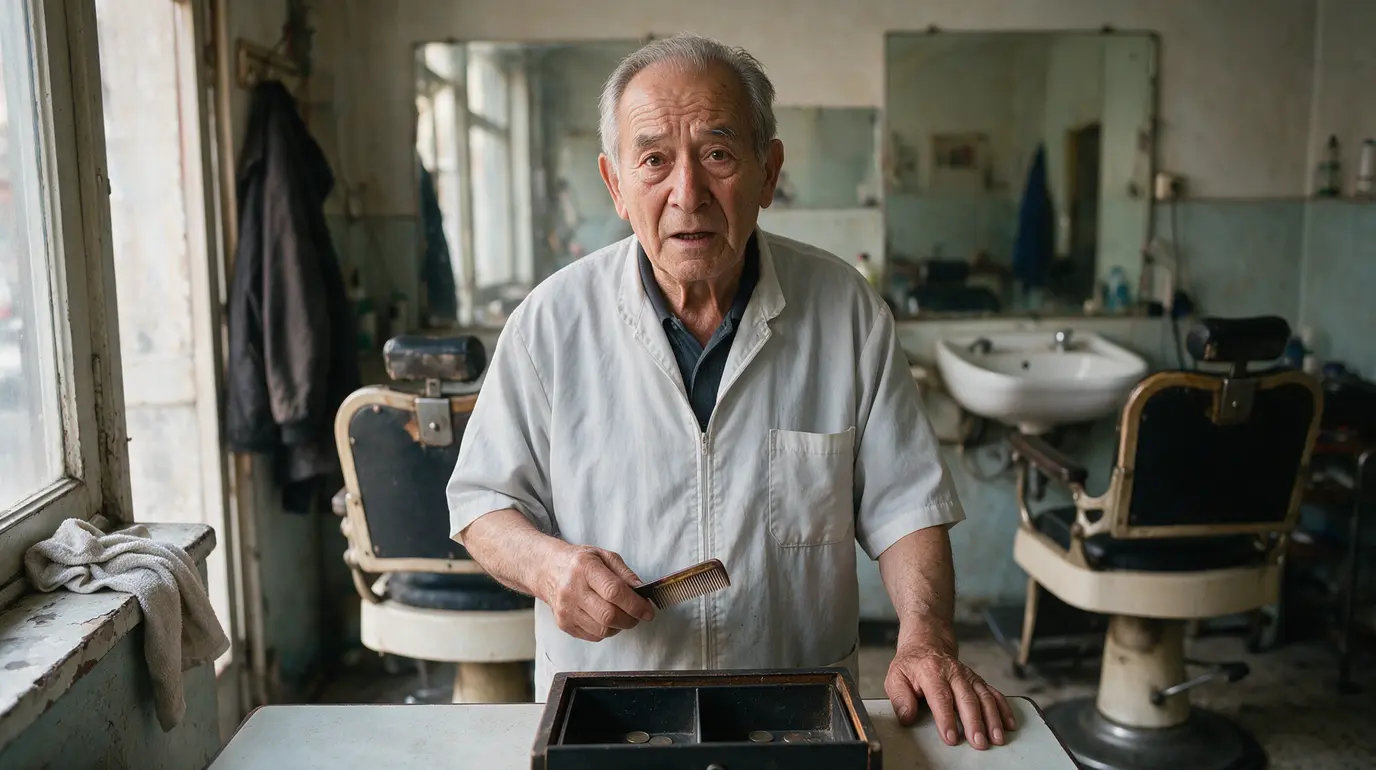
À 71 ans, il pensait avoir fermé la porte de son salon pour de bon. Pourtant, le rideau se lève à nouveau, les rendez-vous reprennent et la caisse sonne parfois pour quelques dizaines d’euros seulement.
Ce jour-là, le constat est brutal : 30 euros de recette ne couvrent presque pas une facture d’électricité. Derrière cette reprise tardive se dessine une réalité plus large, celle d’une retraite qui ne suffit pas toujours à vivre dignement.
Quand la retraite ne couvre plus les dépenses essentielles
Pour un artisan, partir à la retraite ne signifie pas automatiquement disposer d’un revenu confortable. Le montant de la pension dépend des années cotisées, des revenus déclarés durant la carrière, des périodes creuses et du régime professionnel concerné.
Dans les métiers indépendants, les revenus peuvent varier fortement d’une année à l’autre. Un coiffeur, un restaurateur, un réparateur ou un commerçant peut avoir travaillé longtemps sans pouvoir cotiser au même niveau qu’un salarié aux revenus réguliers.
Les dépenses fixes, elles, ne disparaissent pas avec l’âge. Loyer, alimentation, mutuelle, assurance, carburant, chauffage et électricité pèsent chaque mois. Lorsque la pension est trop modeste, le moindre imprévu peut déséquilibrer un budget déjà serré.
Rouvrir un salon à 71 ans n’est donc pas toujours un choix dicté par l’envie de rester actif. C’est parfois une nécessité économique. Quelques clients fidèles, une coupe, une mise en plis ou une couleur peuvent alors compléter une pension insuffisante. Mais travailler davantage ne règle pas tout.
Le retour au travail après 71 ans repose souvent sur le cumul emploi-retraite
La situation évoquée repose généralement sur le cumul emploi-retraite. Ce dispositif permet à une personne retraitée de reprendre une activité professionnelle, salariée ou indépendante, tout en percevant tout ou partie de sa pension.
Dans le cas d’un ancien patron de salon de coiffure, la reprise peut prendre plusieurs formes. Il peut relancer une activité indépendante, louer un fauteuil dans un autre salon, travailler à domicile ou aider ponctuellement un proche qui exploite l’établissement.
Le cumul emploi-retraite intégral est possible lorsque le retraité a liquidé l’ensemble de ses pensions et remplit les conditions liées à l’âge légal et au taux plein. Dans les autres cas, le cumul peut être plafonné. Les règles diffèrent aussi selon le statut et la caisse de retraite.
Il faut surtout comprendre une chose : 30 euros encaissés ne représentent pas 30 euros de revenu disponible. Pour un professionnel indépendant, il faut retirer les charges, les produits utilisés, les frais de local, l’énergie, l’assurance et parfois les cotisations sociales. La somme réellement conservée peut être très faible.
Ce décalage explique la phrase sur l’électricité. Un salon utilise éclairage, chauffage ou climatisation, sèche-cheveux, chauffe-eau, lave-linge et matériel professionnel. Même avec peu de rendez-vous, ces coûts continuent de courir. Reste alors à savoir si la reprise est viable au quotidien.
Rouvrir un salon : les dépenses à mesurer avant de reprendre l’activité
Avant de rouvrir, un ancien artisan doit établir un budget simple et réaliste. L’objectif n’est pas seulement de savoir combien rapporte une journée, mais de déterminer combien de prestations sont nécessaires pour couvrir les frais fixes.
Pour un salon de coiffure, il faut notamment lister les dépenses suivantes :
- le loyer commercial ou les charges liées au local ;
- l’électricité, l’eau, le chauffage et l’abonnement internet ;
- l’assurance responsabilité civile professionnelle ;
- les produits capillaires, serviettes, gants et consommables ;
- les cotisations sociales et les éventuels frais de comptabilité ;
- l’entretien des fauteuils, bacs de lavage, sèche-cheveux et tondeuses.
Une méthode concrète consiste à noter les frais mensuels, puis à les diviser par le revenu moyen réellement conservé sur une prestation. Si les dépenses fixes atteignent 600 euros par mois et qu’une coupe laisse 15 euros après les coûts directs, il faut déjà réaliser 40 prestations pour atteindre l’équilibre.
Il faut ensuite ajouter un objectif de revenu personnel. Cette étape évite de confondre chiffre d’affaires et gain réel. Un petit salon peut sembler actif, alors qu’il ne finance parfois que ses propres charges.
- Relevez les dépenses sur trois mois afin d’éviter de vous baser sur une seule facture d’énergie.
- Calculez le coût moyen d’une prestation, produits compris, pour connaître la marge réellement dégagée.
- Fixez un nombre minimal de rendez-vous par semaine qui couvre les frais et procure un complément de retraite utile.
- Prévoyez des horaires limités pour préserver la santé et éviter une reprise trop éprouvante.
Cette visibilité financière permet de décider plus sereinement. Car reprendre une activité à 71 ans demande aussi de protéger son énergie, pas seulement sa trésorerie.
Des solutions plus légères que la réouverture complète d’un commerce
Rouvrir un salon entier représente une lourde responsabilité. Pour une personne retraitée, une formule plus souple peut parfois réduire les risques financiers tout en maintenant le lien avec les clients.
La location de fauteuil dans un salon déjà ouvert est une option fréquente dans la coiffure. Elle évite de supporter seul un bail commercial, une partie du matériel et certaines charges de fonctionnement. En contrepartie, il faut vérifier précisément le contrat et le statut choisi.
La coiffure à domicile peut également convenir à une clientèle âgée ou peu mobile. Cette activité demande toutefois un équipement transportable, une assurance adaptée et une organisation rigoureuse des déplacements. Les frais de carburant ne doivent pas être oubliés.
Certains professionnels privilégient enfin quelques journées fixes par semaine. Recevoir les clients le mardi, le jeudi et le samedi matin permet de conserver un rythme raisonnable. Des prestations ciblées, comme les coupes d’entretien ou les brushings, peuvent aussi simplifier la gestion des stocks.
| Formule | Avantage principal | Point de vigilance |
|---|---|---|
| Réouverture du salon | Indépendance et clientèle habituelle | Charges fixes élevées |
| Location de fauteuil | Moins de frais de structure | Contrat et partage des coûts |
| Coiffure à domicile | Pas de local commercial | Déplacements et matériel mobile |
| Activité à temps limité | Rythme plus compatible avec l’âge | Recettes nécessairement plafonnées |
Le bon modèle dépend de la santé, de la clientèle locale et du montant recherché. Une reprise mesurée peut être plus durable qu’un retour complet à l’activité.
Les erreurs à éviter avant de compter sur cette activité complémentaire
La première erreur consiste à ne regarder que l’argent encaissé. Le chiffre d’affaires ne dit rien des dépenses réelles, ni du temps passé à nettoyer, acheter les produits, répondre aux messages ou gérer l’administratif.
Il faut aussi éviter de reprendre sans vérifier les règles du cumul emploi-retraite auprès des organismes concernés. La caisse de retraite, l’Urssaf et, si nécessaire, un expert-comptable peuvent préciser les démarches adaptées au statut envisagé.
Autre point essentiel : ne pas sous-estimer la fatigue. Une station debout prolongée, les gestes répétitifs et le port de matériel peuvent devenir difficiles. Prévoir moins de rendez-vous, des pauses et des journées de repos est une décision professionnelle, pas un renoncement.
Enfin, une facture d’électricité élevée doit conduire à examiner les équipements et les contrats. Un chauffe-eau mal réglé, un chauffage ancien ou des appareils laissés en veille peuvent alourdir une activité déjà fragile.
À 71 ans, rouvrir son salon peut redonner un revenu et un rôle social, mais chaque euro doit être évalué après les charges. L’enjeu n’est pas de travailler plus à tout prix : c’est de trouver une activité qui améliore réellement le quotidien sans épuiser la personne qui la reprend.