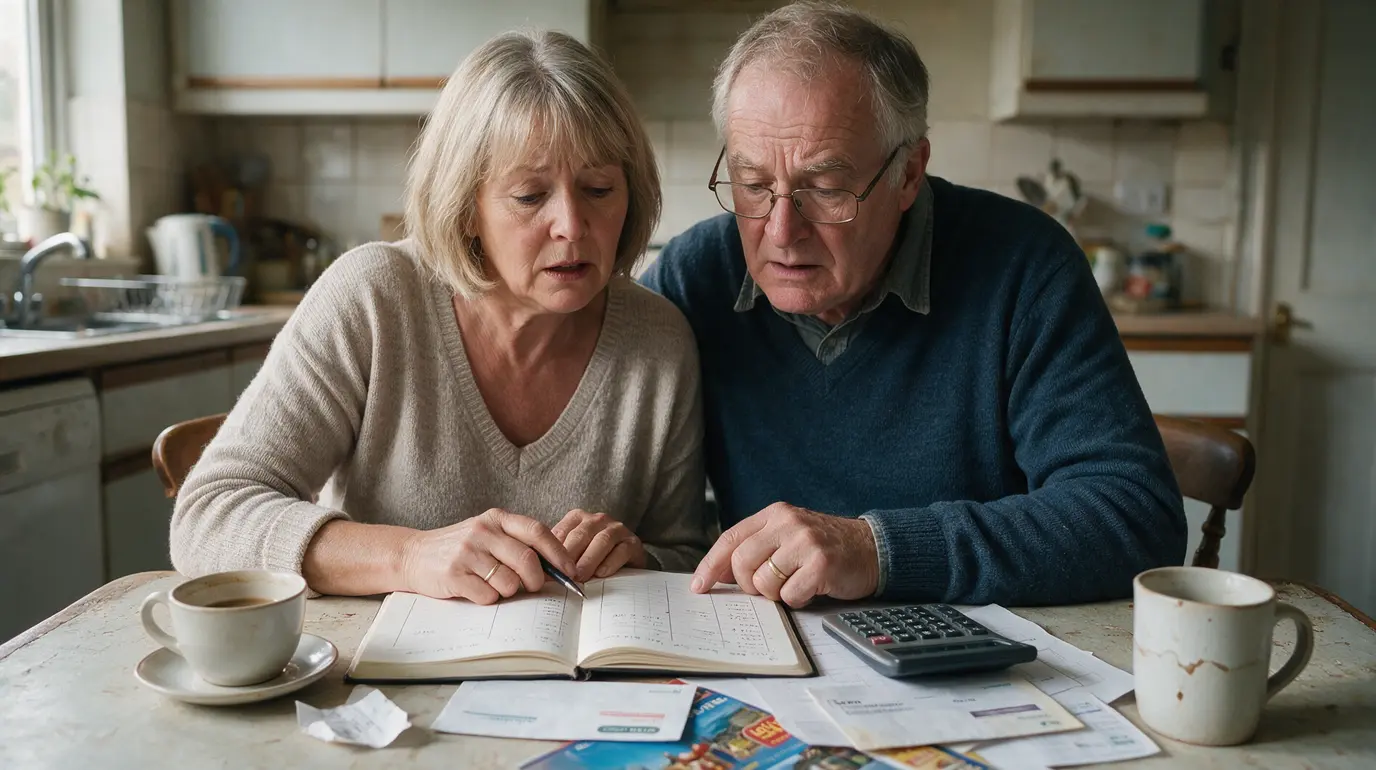
Deux ans seulement après avoir quitté la vie active, certains retraités découvrent que leur quotidien a changé plus vite que prévu. Les sorties deviennent plus rares, les vacances sont repoussées et chaque facture imprévue oblige à revoir les priorités.
Ce décalage ne vient pas toujours d’une mauvaise gestion. Il révèle surtout une réalité souvent sous-estimée au moment du départ à la retraite : un budget peut sembler solide sur le papier, puis perdre rapidement en confort une fois confronté aux dépenses réelles.
Pourquoi le budget de retraite se tend parfois si vite
La retraite modifie profondément la structure des revenus. Le salaire disparaît et laisse place aux pensions versées par l’Assurance retraite, les régimes complémentaires comme l’Agirc-Arrco pour les anciens salariés du privé, et parfois une épargne personnelle.
Le premier piège est de comparer le montant de la pension au dernier salaire net. Cette comparaison est utile, mais incomplète. Pendant la vie active, plusieurs dépenses professionnelles diminuent effectivement : trajets, repas pris à l’extérieur, vêtements de travail ou cotisations liées à l’activité.
En revanche, de nouveaux postes peuvent progresser. Les dépenses de loisirs augmentent souvent au début de la retraite. Les voyages, les repas en famille, les activités culturelles ou sportives et les petits travaux à la maison prennent davantage de place dans le budget.
Le logement reste également déterminant. Même un propriétaire sans crédit immobilier doit financer la taxe foncière, les charges de copropriété, l’entretien, l’assurance habitation et les réparations. Une chaudière, une toiture ou une voiture à remplacer peuvent déséquilibrer plusieurs années de budget.
À cela s’ajoute l’inflation. Lorsque les prix de l’alimentation, de l’énergie, des assurances ou des services progressent, le niveau de vie réel recule si les revenus ne suivent pas au même rythme. C’est précisément ce mécanisme qui explique le réveil difficile de nombreux ménages après les premiers mois de retraite.
Le budget prévisionnel doit donc refléter la vraie vie, et non une version idéale de la retraite. Reste à identifier ce qui crée concrètement l’écart entre le projet initial et la réalité.
Le constat après deux ans : les dépenses ont changé plus que les revenus
Dans cette situation, le problème n’est pas forcément l’absence totale de ressources. Le couple peut payer ses charges essentielles, mais ne plus disposer de la même marge pour vivre comme auparavant. Cette nuance est importante : le confort budgétaire se dégrade avant qu’une difficulté financière grave apparaisse.
Le principal écart vient souvent d’une estimation trop optimiste des dépenses courantes. Beaucoup de futurs retraités prévoient les grands postes, comme le logement et les courses. Ils anticipent moins bien les dépenses irrégulières : aide aux enfants, cadeaux, frais de santé, équipement du domicile ou réparations automobiles.
La santé peut aussi peser davantage avec l’âge. Une complémentaire santé plus protectrice, des soins dentaires, auditifs ou optiques, ainsi que certains dépassements d’honoraires, peuvent augmenter le reste à charge. Les remboursements de l’Assurance Maladie et de la mutuelle ne couvrent pas toujours l’intégralité des dépenses.
Le second facteur est le rythme de consommation des premières années. Le début de la retraite est souvent vécu comme une période de liberté retrouvée. Il est naturel de vouloir voyager, recevoir davantage ou financer des projets longtemps repoussés. Mais si ces dépenses deviennent une habitude, l’épargne disponible diminue plus vite que prévu.
| Poste budgétaire | Pourquoi il est souvent sous-estimé | Réflexe utile |
|---|---|---|
| Énergie | Les prix et la consommation peuvent varier fortement selon la saison. | Comparer les factures sur douze mois. |
| Santé | Les dépenses sont irrégulières et parfois mal remboursées. | Vérifier les garanties de la mutuelle. |
| Logement | Les gros travaux ne surviennent pas chaque mois. | Créer une réserve dédiée à l’entretien. |
| Loisirs | Ils prennent plus de place une fois le temps libre disponible. | Fixer une enveloppe mensuelle réaliste. |
| Aide familiale | Elle est souvent décidée dans l’émotion, sans plafond défini. | Prévoir un montant annuel maximal. |
Le couple réalise alors que son revenu n’a pas nécessairement baissé brutalement. C’est plutôt le coût de son ancien mode de vie qui est devenu incompatible avec ses ressources nouvelles. La bonne réponse n’est pas de tout supprimer, mais de reprendre le contrôle avec une méthode précise.
Comment refaire un budget de retraite utile et réaliste
La première étape consiste à reconstituer douze mois de dépenses réelles. Un seul mois ne suffit pas. Il faut inclure les périodes de chauffage, les vacances, les assurances annuelles, la taxe foncière, les cadeaux et les frais d’entretien.
Rassemblez les relevés bancaires, les factures et les échéanciers. Classez chaque dépense dans une catégorie simple. L’objectif n’est pas de juger chaque achat, mais de voir clairement où part l’argent.
- Revenus garantis : pensions de retraite, pension de réversion, revenus locatifs réguliers, rente viagère éventuelle.
- Charges fixes : logement, énergie, assurances, impôts, mutuelle, abonnements, crédits restants.
- Dépenses courantes : alimentation, carburant, transports, vêtements, produits d’entretien.
- Dépenses de plaisir : restaurants, voyages, loisirs, cadeaux, sorties.
- Dépenses exceptionnelles : santé, travaux, automobile, aide familiale, équipement.
La deuxième étape est de mensualiser les dépenses annuelles. Une taxe foncière de 1 200 euros représente 100 euros par mois. Une assurance automobile de 720 euros représente 60 euros par mois. Cette méthode évite l’impression trompeuse d’un budget équilibré jusqu’à l’arrivée d’une grosse échéance.
La troisième étape consiste à fixer trois enveloppes séparées. La première couvre les dépenses indispensables. La deuxième finance le quotidien et les loisirs. La troisième constitue une réserve pour les imprévus et les projets importants.
- Calculez le total mensuel des revenus nets réellement disponibles.
- Déduisez les charges fixes et les provisions mensuelles pour les dépenses annuelles.
- Définissez un budget hebdomadaire pour les courses, les déplacements et les sorties.
- Alimentez automatiquement une épargne de précaution tant que cela reste possible.
- Réévaluez le budget tous les six mois, puis après chaque changement important.
Une réserve de précaution doit rester disponible sur un support sécurisé, comme un Livret A, un LDDS ou un compte sur livret selon la situation. Elle ne remplace pas un projet d’investissement à long terme, mais elle évite de vendre dans l’urgence ou de puiser trop vite dans une épargne destinée à durer.
Ce travail permet souvent de retrouver de la sérénité. Mais il devient encore plus efficace lorsqu’il s’accompagne d’arbitrages ciblés, plutôt que de restrictions générales.
Les ajustements qui préservent le plus le niveau de vie
Réduire son budget ne signifie pas renoncer à tout ce qui rend la retraite agréable. Les meilleurs ajustements sont ceux qui diminuent les dépenses répétitives sans dégrader fortement le quotidien.
Les contrats sont un bon point de départ. Assurance automobile, assurance habitation, complémentaire santé, forfait mobile, internet et énergie méritent d’être comparés régulièrement. Il faut toutefois éviter de choisir une mutuelle uniquement sur son prix. Les garanties en hospitalisation, dentaire, optique et audiologie doivent correspondre aux besoins réels.
Le logement mérite aussi une attention particulière. Une meilleure régulation du chauffage, l’entretien de la chaudière, le calfeutrage des ouvertures ou des travaux d’isolation peuvent réduire les factures. Pour des rénovations plus importantes, il peut être pertinent de se renseigner sur MaPrimeRénov’ et les aides locales, sous réserve de respecter les conditions applicables.
Pour les loisirs, l’outil le plus simple est le plafond annuel. Si le couple souhaite voyager, il peut prévoir une somme dédiée et réserver en dehors des périodes les plus demandées. Les cartes de réduction ferroviaire, les tarifs seniors, les activités municipales et les associations locales peuvent aussi alléger les dépenses sans supprimer la vie sociale.
- Conserver les dépenses qui apportent un réel plaisir ou un vrai confort.
- Réduire d’abord les abonnements peu utilisés et les achats automatiques.
- Prévoir les cadeaux et l’aide familiale dans une enveloppe limitée.
- Reporter les projets coûteux jusqu’à ce que leur financement soit clairement identifié.
Ces décisions sont plus faciles lorsqu’elles sont prises avant que l’épargne ne commence à fondre. Pourtant, certains réflexes peuvent aggraver le problème sans que l’on s’en aperçoive.
Les erreurs à éviter quand les finances se resserrent
La première erreur est de combler chaque mois le déficit avec l’épargne sans en mesurer le rythme. Prélever une somme modeste peut sembler sans conséquence. Répété durant plusieurs années, ce geste réduit rapidement la capacité à absorber un imprévu majeur.
La deuxième erreur consiste à supprimer toutes les dépenses de plaisir. Un budget trop rigide tient rarement dans la durée. Il vaut mieux conserver une enveloppe réaliste pour les sorties, les repas partagés et les activités qui comptent réellement.
Enfin, il ne faut pas attendre une situation critique pour demander un regard extérieur. Un conseiller France Services, une association de consommateurs, un travailleur social ou un conseiller en gestion de patrimoine selon les besoins peuvent aider à clarifier les droits, les charges et les solutions possibles.
Le bon réflexe est de refaire les comptes avec les dépenses réelles, puis d’ajuster progressivement. Deux ans après le départ à la retraite, cette révision peut transformer une inquiétude diffuse en décisions concrètes et soutenables.